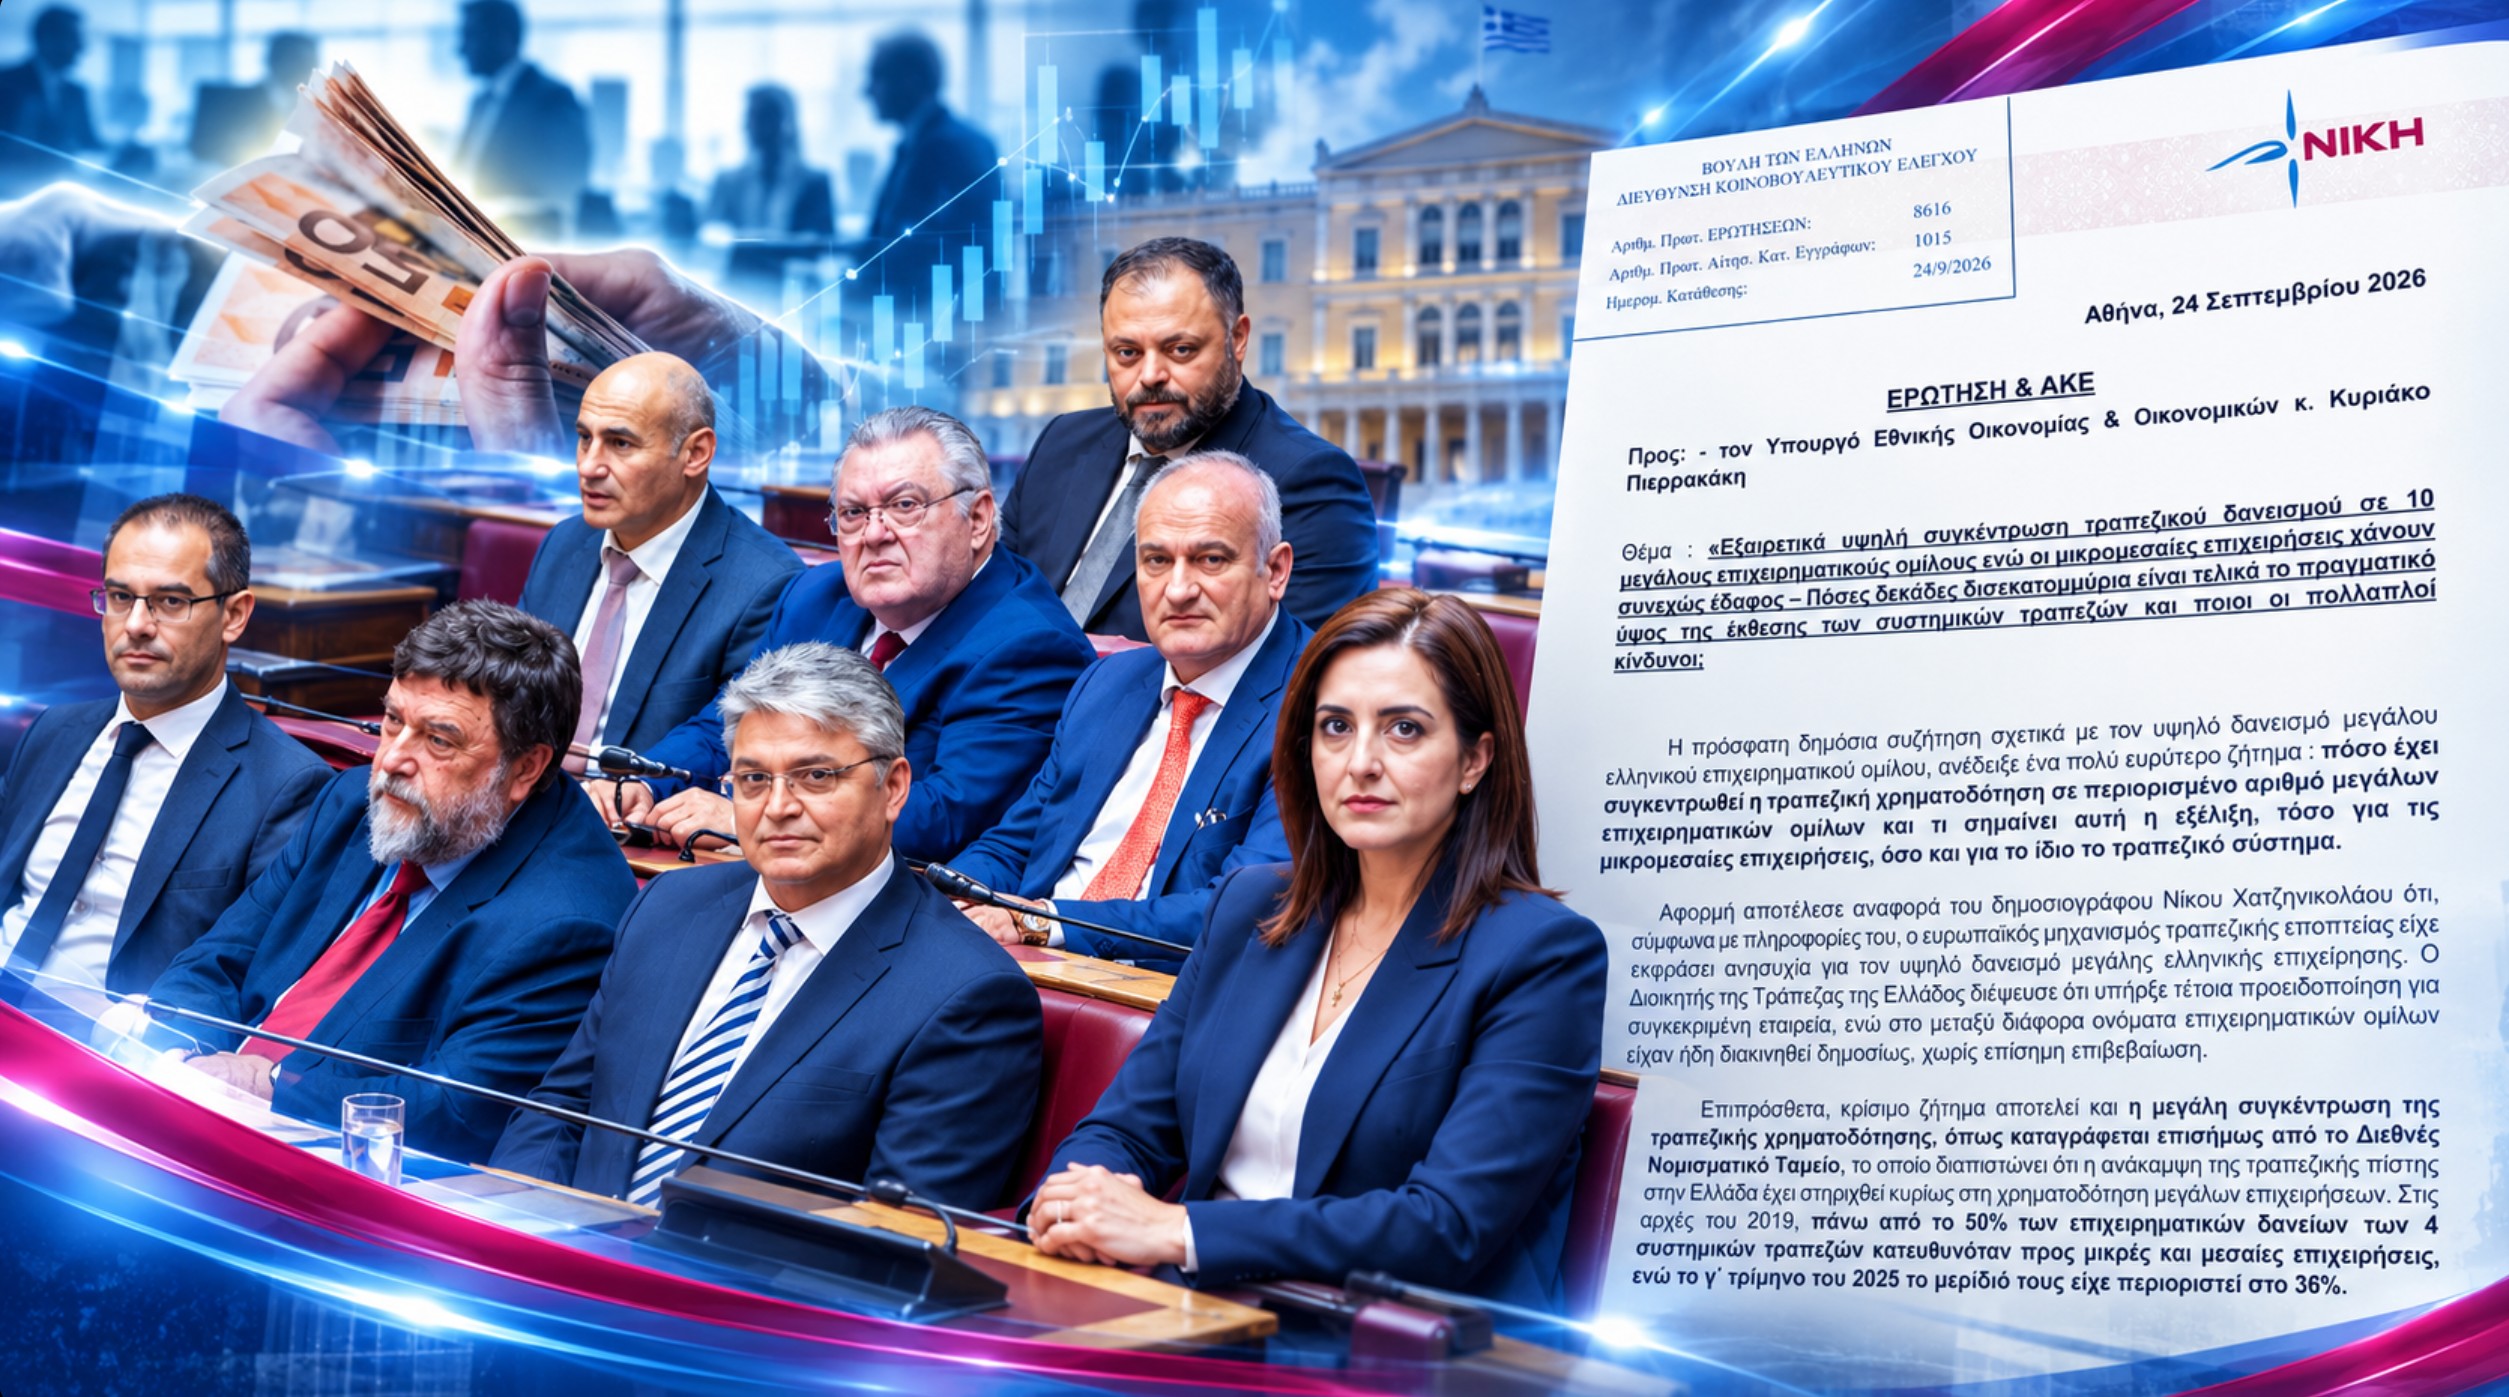
Στη Βουλή φέρνει η ΝΙΚΗ το ζήτημα της εξαιρετικά υψηλής συγκέντρωσης τραπεζικού δανεισμού σε περιορισμένο αριθμό μεγάλων επιχειρηματικών ομίλων, ζητώντας από τον Υπουργό Εθνικής Οικονομίας και Οικονομικών Κυριάκο Πιερρακάκη συγκεκριμένα ποσά, πίνακες και στοιχεία για το πραγματικό ύψος των ανοιγμάτων των τεσσάρων συστημικών τραπεζών. Ο κ. Πιερρακάκης παραμένει, σύμφωνα με την επίσημη σύνθεση του Υπουργείου, Υπουργός Εθνικής Οικονομίας και Οικονομικών.
Η κοινοβουλευτική παρέμβαση των Δημητρίου Νατσιού, Γεωργίου Ρούντα, Ανδρέα Βορύλλα, Κομνηνού Δελβερούδη, Ασπασίας Κουρουπάκη, Αναστασίου Οικονομόπουλου, Σπυρίδωνος Τσιρώνη και Αθανασίου Ρακοβαλή επικεντρώνεται σε ένα στοιχείο του Διεθνούς Νομισματικού Ταμείου που προκαλεί εύλογα ερωτήματα για τη δομή της τραπεζικής χρηματοδότησης στην Ελλάδα.
Σύμφωνα με το FSAP του ΔΝΤ, τα 10 μεγαλύτερα κοινά εταιρικά ανοίγματα των τεσσάρων συστημικών τραπεζών αντιστοιχούσαν τον Ιούνιο του 2025 στο 121,6% των βασικών εποπτικών κεφαλαίων Tier 1 πριν από τα μέτρα μείωσης πιστωτικού κινδύνου και στο 81% μετά την εφαρμογή τους. Το Ταμείο επισημαίνει ακόμη ότι οι τέσσερις τράπεζες κατέχουν σχεδόν το σύνολο της τραπεζικής χρηματοδότησης αυτών των μεγάλων εταιρικών πελατών και ότι οι εκθέσεις τους παρουσιάζουν πολύ μικρή διαφοροποίηση μεταξύ των τραπεζών.
Το ίδιο το ΔΝΤ αναφέρει ότι τα 10 μεγαλύτερα εταιρικά ανοίγματα αντιστοιχούσαν περίπου στο 10% του συνολικού ενεργητικού των τραπεζών. Η Τράπεζα της Ελλάδος κατέγραφε για τον Ιούνιο του 2025 συνολικό ενεργητικό ελληνικών τραπεζικών ομίλων ύψους 352,6 δισ. ευρώ. Μια απλή αναγωγή δίνει τάξη μεγέθους περίπου 35,3 δισ. ευρώ, χωρίς αυτό να αποτελεί δημοσιευμένο ακριβές ποσό των συγκεκριμένων ανοιγμάτων. Για αυτό ακριβώς οι βουλευτές ζητούν να κατατεθεί το πραγματικό ύψος τους, πριν και μετά τις εγγυήσεις και τις εξασφαλίσεις.
Την ίδια ώρα, η εικόνα για τις μικρές και μεσαίες επιχειρήσεις κινείται στην αντίθετη κατεύθυνση. Το ΔΝΤ καταγράφει ότι το μερίδιο των ΜμΕ στα επιχειρηματικά δάνεια των συστημικών τραπεζών υποχώρησε από πάνω από 50% στις αρχές του 2019 σε 36% το τρίτο τρίμηνο του 2025, επισημαίνοντας ότι σημαντικό τμήμα των μικρότερων επιχειρήσεων εξακολουθεί να περιορίζεται από παλαιές μη εξυπηρετούμενες οφειλές και να μην έχει πρόσβαση σε νέο τραπεζικό δανεισμό.
Τα στοιχεία της Τράπεζας της Ελλάδος δείχνουν παράλληλα αισθητή διαφορά στο κόστος χρηματοδότησης ανάλογα με το μέγεθος του δανείου. Τον Ιούλιο του 2026, το μέσο επιτόκιο για νέα επιχειρηματικά δάνεια έως 250.000 ευρώ ήταν 5,07%, ενώ για δάνεια άνω του 1 εκατ. ευρώ διαμορφωνόταν στο 4,14%.
Η ψαλίδα αποτυπώνεται και στη ροή της χρηματοδότησης. Τον Ιούλιο του 2026 η χρηματοδότηση προς τις μη χρηματοπιστωτικές επιχειρήσεις αυξανόταν με ετήσιο ρυθμό 9,1%, ενώ προς ελεύθερους επαγγελματίες, αγρότες και ατομικές επιχειρήσεις μειωνόταν κατά 3%. Τον Αύγουστο η δεύτερη κατηγορία υποχώρησε ακόμη περισσότερο, στο -3,1%.
Με την Ερώτηση και Αίτηση Κατάθεσης Εγγράφων, οι βουλευτές της ΝΙΚΗΣ ζητούν να γνωστοποιηθεί πόσο ακριβώς δανεισμένοι είναι οι 10 μεγαλύτεροι κοινοί εταιρικοί πελάτες, ποιο ποσοστό της συνολικής επιχειρηματικής χρηματοδότησης απορροφούν, πόσα επιμέρους ανοίγματα ξεπερνούν το 10%, 15% και 20% των εποπτικών κεφαλαίων και πόσο κοντά βρίσκεται η μεγαλύτερη έκθεση στο γενικό εποπτικό όριο του 25%.
Παράλληλα ζητούν αναλυτικά στοιχεία από το 2019 έως το 2026 για την κατανομή της χρηματοδότησης ανάμεσα σε μεγάλες, μεσαίες, μικρές και πολύ μικρές επιχειρήσεις, καθώς και τα έγγραφα που αφορούν τις συστάσεις του FSAP 2026 και τις σχετικές ασκήσεις αντοχής.
Η κοινοβουλευτική παρέμβαση θέτει έτσι δύο συγκεκριμένα ζητήματα προς απάντηση: πόσο συγκεντρωμένος είναι στην πραγματικότητα ο τραπεζικός δανεισμός στους μεγαλύτερους επιχειρηματικούς ομίλους και γιατί οι μικρότερες επιχειρήσεις εξακολουθούν να χάνουν μερίδιο από την τραπεζική χρηματοδότηση.
Loading Viewer...