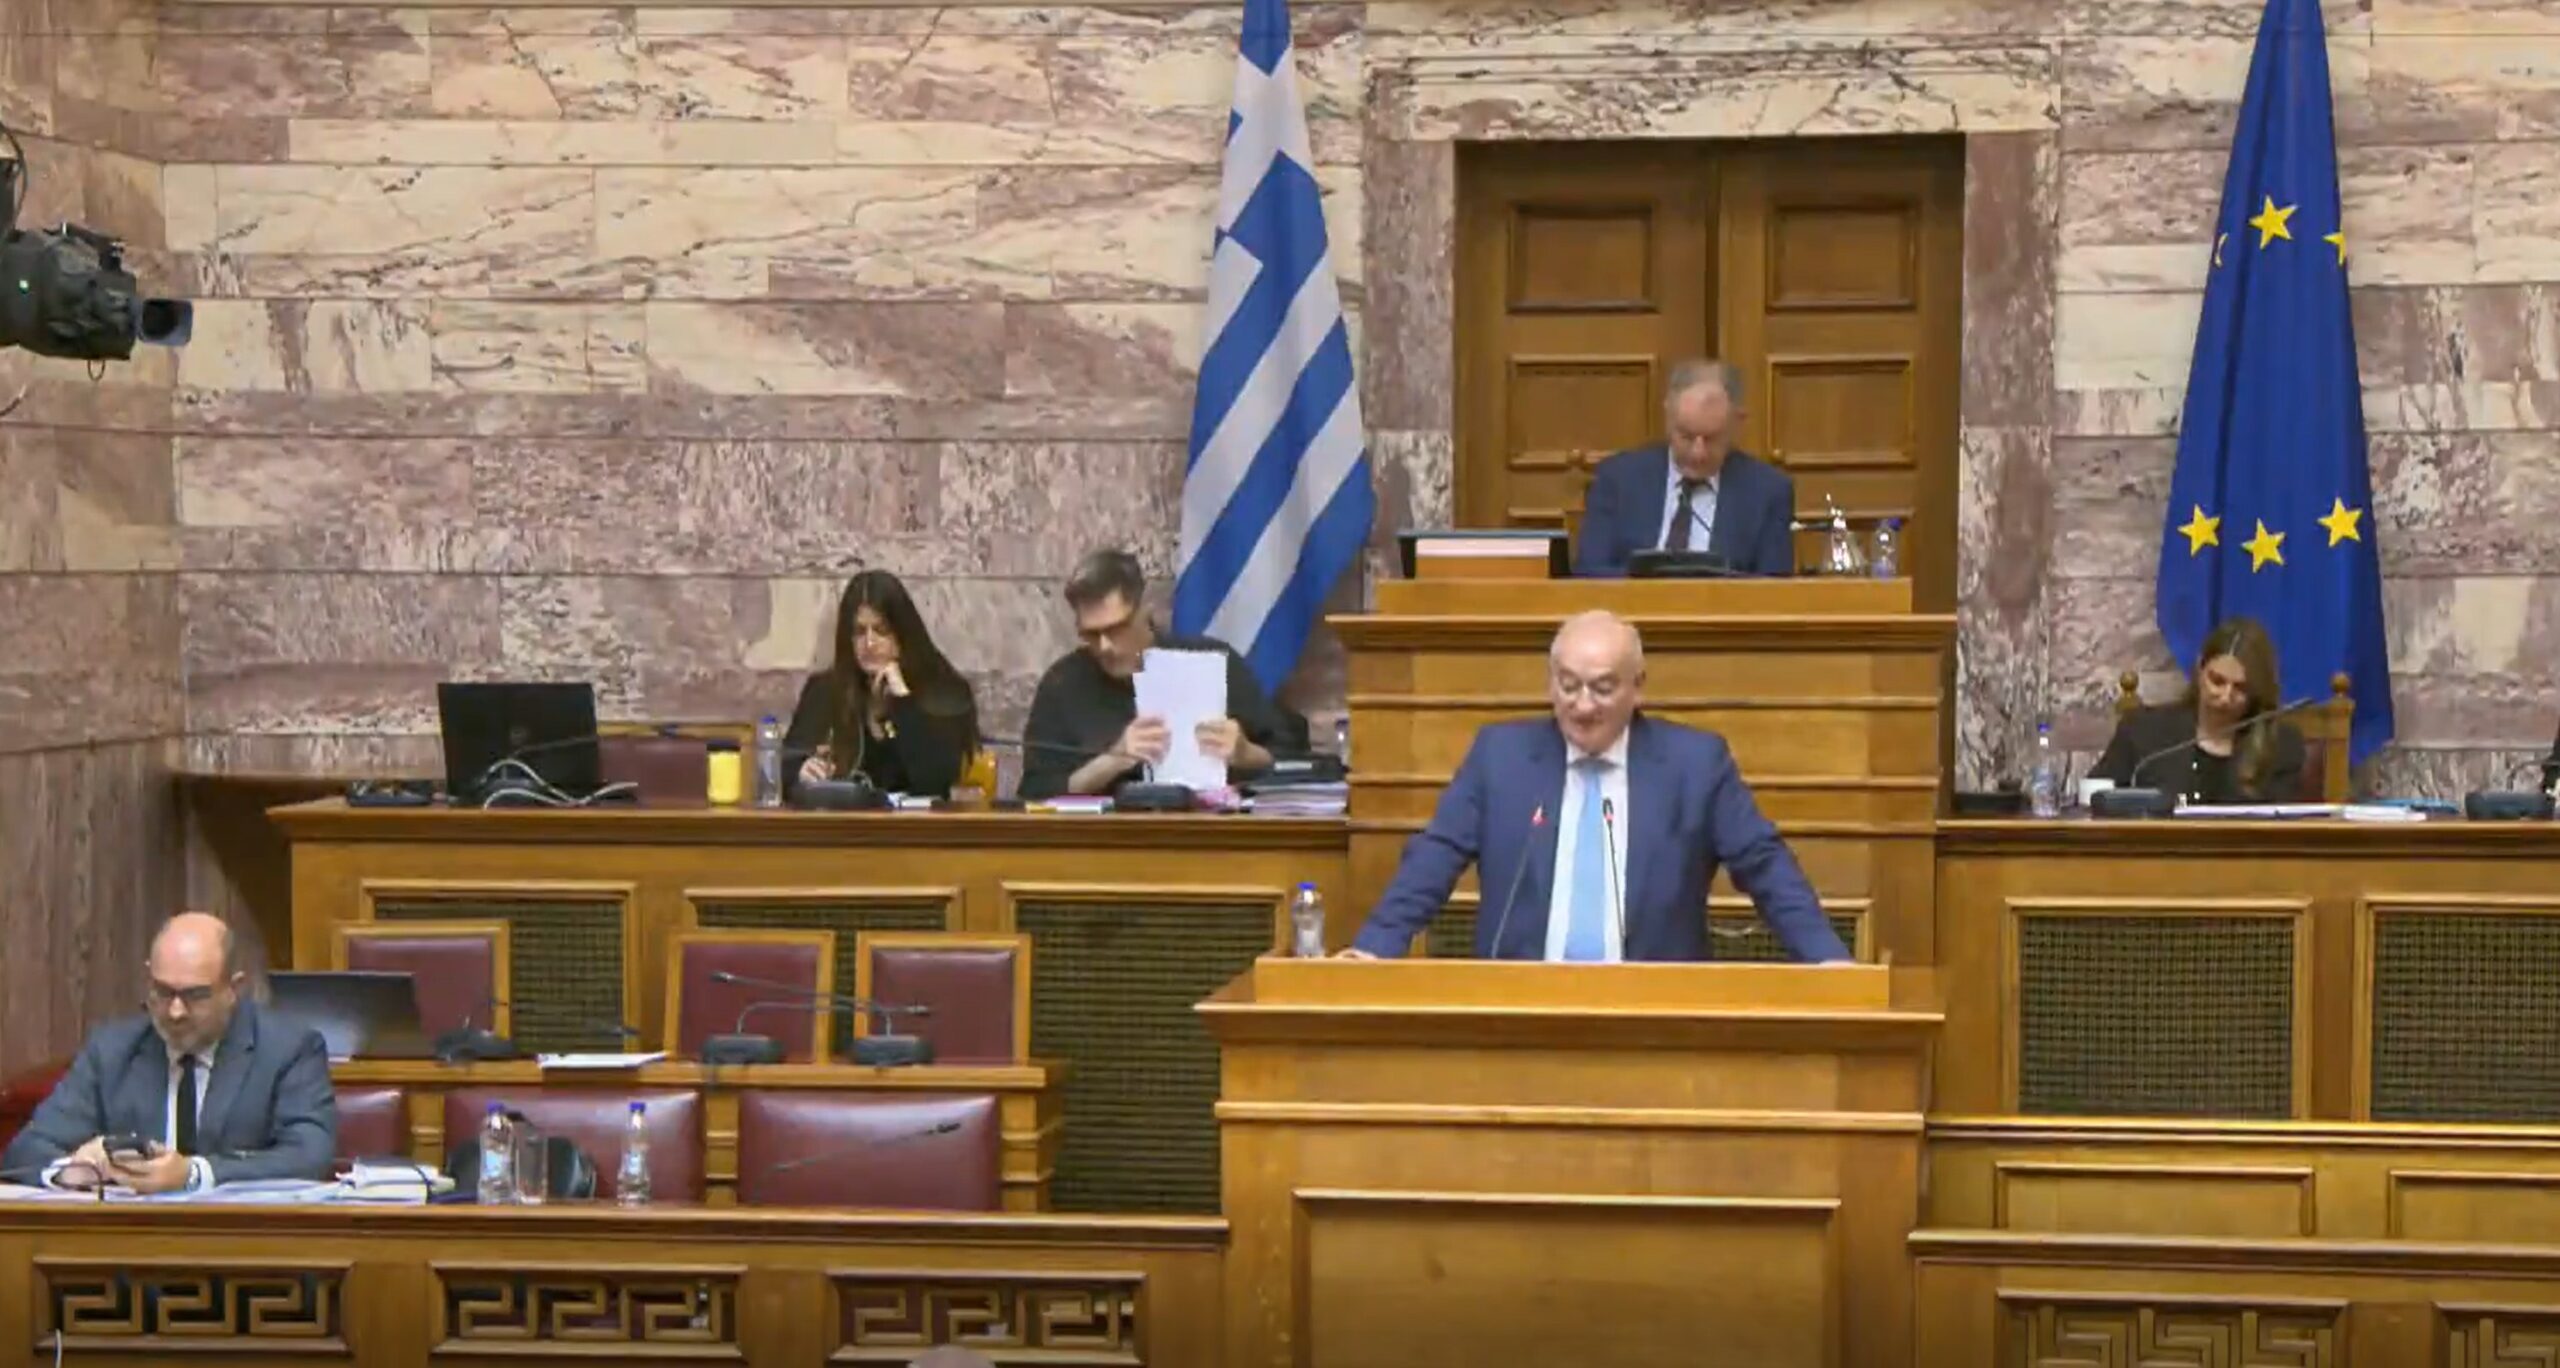
Με σκληρή κριτική στην κυβερνητική πολιτική για τα κόκκινα δάνεια, τους servicers και τους πλειστηριασμούς τοποθετήθηκε ο βουλευτής της ΝΙΚΗΣ Ανδρέας Βορύλλας στη Διαρκή Επιτροπή Οικονομικών Υποθέσεων, κατά τη συζήτηση του πολυνομοσχεδίου του Υπουργείου Εθνικής Οικονομίας και Οικονομικών.
Ο βουλευτής έθεσε από την αρχή το κριτήριο με το οποίο πρέπει να αξιολογηθεί το νομοσχέδιο: «αν περιορίζει την ανισορροπία ανάμεσα στον πολίτη και στο χρηματοπιστωτικό σύστημα». Υπενθύμισε ότι η ΝΙΚΗ έχει ζητήσει επανειλημμένα αποτελεσματική προστασία των δανειοληπτών, καθώς και σαφές φορολογικό πλαίσιο για τα κρυπτοστοιχεία.
Ο Ανδρέας Βορύλλας αναγνώρισε θετικές διατάξεις, επισημαίνοντας συγχρόνως ότι ο βασικός προσανατολισμός της κυβερνητικής πολιτικής παραμένει εισπρακτικός, χωρίς αντίστοιχες εγγυήσεις για την οικονομική επανεκκίνηση οικογενειών και μικρών επιχειρήσεων. Άσκησε επίσης κριτική στη συσσώρευση περίπου 390 άρθρων σε ένα νομοθέτημα που εκτείνεται από τα δάνεια και τις επενδύσεις έως τη δημόσια περιουσία, καθώς μια τέτοια διαδικασία δυσκολεύει τον ουσιαστικό κοινοβουλευτικό έλεγχο.
Ιδιαίτερη αναφορά έκανε στη μεταβίβαση των κόκκινων δανείων. Όπως σημείωσε, η μεταφορά μιας απαίτησης από την τράπεζα σε επενδυτικό φορέα μπορεί να βελτιώνει τον τραπεζικό ισολογισμό. Το χρέος του πολίτη παραμένει και συνεχίζει να τον ακολουθεί.
Γι’ αυτό ζήτησε η εποπτεία της Τράπεζας της Ελλάδος να καλύπτει ολόκληρη την αλυσίδα ευθύνης, ώστε ο δανειολήπτης να γνωρίζει με σαφήνεια ποιος κατέχει την απαίτηση, ποιος τη διαχειρίζεται, ποιος αποφασίζει για τη ρύθμιση, ποιος εισπράττει και ποιος λογοδοτεί για κάθε παράβαση.
Στο στόχαστρο της παρέμβασής του βρέθηκαν οι servicers και τα κριτήρια με τα οποία αξιολογείται η λειτουργία τους. «Η αποτελεσματικότητα δεν μπορεί να μετριέται αποκλειστικά από τις εισπράξεις», τόνισε, ζητώντας να εξετάζονται οι βιώσιμες ρυθμίσεις, οι χρόνοι απάντησης προς τους πολίτες και η αποκατάσταση λανθασμένων χρεώσεων.
Παράλληλα ζήτησε δημοσιοποίηση ουσιαστικών δεδομένων για τα χαρτοφυλάκια, τις καταγγελίες των οφειλετών, τις αμοιβές των εταιρειών και τα πραγματικά αποτελέσματα της διαχείρισης.
Ιδιαίτερο βάρος έδωσε και στις τιτλοποιήσεις που συνδέονται με δημόσια εγγύηση ή άλλη κρατική στήριξη. «Εφόσον ο φορολογούμενος αναλαμβάνει κίνδυνο, δικαιούται να γνωρίζει πώς διαχειρίζονται οι απαιτήσεις και ποιες αμοιβές καταβάλλονται», ανέφερε, ζητώντας ανεξάρτητο διαχειριστικό έλεγχο, πρόσβαση στα αναγκαία στοιχεία και επέκταση του ελέγχου σε προηγούμενες χρήσεις.
Για την ενημέρωση των δανειοληπτών χαρακτήρισε θετική τη δωρεάν χορήγηση συμβάσεων, ιστορικού πληρωμών και αναλυτικής κατάστασης οφειλής. Έκρινε, ωστόσο, υπερβολική την προθεσμία των 45 ημερών, ιδιαίτερα όταν βρίσκεται κοντά ένας πλειστηριασμός.
Ο Βορύλλας ζήτησε ο πολίτης να μπορεί να επαληθεύει πραγματικά το ύψος της απαίτησης, έχοντας πλήρη κίνηση λογαριασμού, σαφή καταλογισμό των πληρωμών του, ξεχωριστή αποτύπωση των εισπράξεων από εξασφαλίσεις και πλήρη εικόνα του τρόπου με τον οποίο προέκυψε το τελικό ποσό. Η έλλειψη αρχείων του πιστωτή, όπως υπογράμμισε, δεν μπορεί να μετατρέπεται σε βάρος για τον δανειολήπτη.
Στο σημείο αυτό παρουσίασε μία από τις βασικές προτάσεις της ΝΙΚΗΣ. Κατέθεσε στα πρακτικά της Βουλής την πρόταση νόμου για δικαίωμα προτίμησης φυσικών προσώπων και πολύ μικρών επιχειρήσεων πριν από τη μεταβίβαση μη εξυπηρετούμενης απαίτησης.
Η θέση που διατύπωσε ήταν σαφής: «Εφόσον ο πιστωτής αποδέχεται το μειωμένο οικονομικό αντάλλαγμα από τρίτο, να προσφέρει προηγουμένως στον δανειολήπτη δυνατότητα οριστικής εξόφλησης με οικονομικά ισοδύναμους όρους».
Η πρόταση της ΝΙΚΗΣ προβλέπει ατομική γνωστοποίηση του τιμήματος, 60 ημέρες για την άσκηση του δικαιώματος και άλλες 60 ημέρες για την εξόφληση μετά τον οριστικό προσδιορισμό του. Στις μεταβιβάσεις χαρτοφυλακίων προβλέπεται έλεγχος του επιμερισμού από ανεξάρτητο πιστοποιημένο αποτιμητή, ώστε να αποτρέπονται τεχνικές επιβαρύνσεις που μπορούν να ακυρώσουν στην πράξη το δικαίωμα του οφειλέτη.
«Καλούμε την κυβέρνηση να ενσωματώσει αυτή τη συγκεκριμένη λύση», ανέφερε ο Ανδρέας Βορύλλας.
Ακόμη σκληρότερη ήταν η παρέμβασή του για τους πλειστηριασμούς και την κύρια κατοικία. Επισήμανε ότι προθεσμίες πέντε εργάσιμων ημερών δεν επαρκούν για ουσιαστικό έλεγχο μιας σύνθετης οφειλής και έθεσε ευθέως το ζήτημα της προστασίας του πολίτη πριν ολοκληρωθεί η απώλεια της περιουσίας του.
«Ο πολίτης χρειάζεται προστασία πριν χάσει το σπίτι του και όχι πολυετή δικαστική διεκδίκηση», τόνισε.
Αντίστοιχα, για την προκαταβολή έως 15% στο πλαίσιο ρυθμίσεων επισήμανε ότι πολλές οικογένειες δεν διαθέτουν τέτοιες αποταμιεύσεις και ζήτησε δεσμευτική απαλλαγή των ευάλωτων οφειλετών. Έθεσε επίσης τις περιπτώσεις ασθένειας, σοβαρής πτώσης εισοδήματος και προσωρινής αδυναμίας πληρωμής, ζητώντας δυνατότητα επανεξέτασης, προηγούμενη ειδοποίηση και πραγματικό περιθώριο αποκατάστασης της ρύθμισης.
Για την οικογενειακή στέγη επισήμανε ότι η περιορισμένη αναστολή που εισάγεται δεν συνιστά ολοκληρωμένο πλαίσιο προστασίας της πρώτης κατοικίας. Η ΝΙΚΗ ζητεί ρητή νομοθετική εγγύηση αναλογικότητας πριν από τον πλειστηριασμό κύριας κατοικίας, με εξέταση άλλων περιουσιακών στοιχείων και ηπιότερων μέσων ικανοποίησης της απαίτησης.
Ο Βορύλλας συνέδεσε το στεγαστικό και με το μεγάλο απόθεμα ακινήτων που βρίσκεται στα χέρια τραπεζών και επενδυτικών φορέων. Επικαλέστηκε δημοσιευμένες εκτιμήσεις της αγοράς για περίπου 15.000 κατοικίες που συνδέονται με σχετικά χαρτοφυλάκια και μπορεί να παραμένουν για μεγάλο διάστημα εκτός πραγματικής αξιοποίησης.
Ζήτησε υποχρεωτική καταγραφή κάθε ακινήτου, του πραγματικού κυρίου του, των νομικών και τεχνικών εμποδίων και του χρόνου αδράνειας, με ενιαίο ψηφιακό φάκελο και συγκεκριμένες διοικητικές προθεσμίες. Για τα ακίνητα που είναι νομικά και τεχνικά διαθέσιμα πρότεινε κίνητρα για πραγματική διάθεσή τους προς πώληση ή μακροχρόνια μίσθωση.
Στο σκέλος των κρυπτοστοιχείων, υπενθύμισε ότι η ΝΙΚΗ έχει ζητήσει επανειλημμένα σαφές φορολογικό καθεστώς. «Δεν είναι δίκαιο να φορολογούνται τα εισοδήματα από εργασία και παραγωγή, ενώ κέρδη από νέες μορφές περιουσίας παραμένουν σε καθεστώς αβεβαιότητας», ανέφερε.
Χαρακτήρισε θετική βάση τη φορολόγηση της υπεραξίας με 10%, ζητώντας κατανοητές οδηγίες για τους πολίτες, σαφείς κανόνες για lending, staking και παροχή ρευστότητας, αναγνώριση τεκμηριωμένων απωλειών από απάτη ή πτώχευση παρόχων και διαχωρισμό των απλών μεταφορών μεταξύ πορτοφολιών του ίδιου προσώπου από τις πραγματικές συναλλαγές.
Θετικά τοποθετήθηκε και για τη λογιστική μεταρρύθμιση της Γενικής Κυβέρνησης, ζητώντας αξιόπιστες απογραφές, κατάλληλα πληροφοριακά συστήματα και πλήρη καταγραφή εγγυήσεων, δικαστικών εκκρεμοτήτων και δημοσιονομικών κινδύνων, ώστε η Βουλή να γνωρίζει την πραγματική οικονομική έκθεση του Δημοσίου.
Ξεχωριστή αναφορά έκανε στις 120 δόσεις για φορολογικές και ασφαλιστικές οφειλές, μία ρύθμιση που, όπως υπενθύμισε, η ΝΙΚΗ ζητεί εδώ και χρόνια. «Οικογένειες και μικρές επιχειρήσεις χρειάζονται μηνιαία επιβάρυνση που μπορούν να εξυπηρετούν», τόνισε, επισημαίνοντας ότι μια ρύθμιση έχει οικονομική αξία όταν κρατά τον επαγγελματία και την επιχείρηση ενεργούς, επιτρέπει την πληρωμή των τρεχουσών υποχρεώσεων και προστατεύει θέσεις εργασίας.
Κλείνοντας την τοποθέτησή του, ο Ανδρέας Βορύλλας ξεκαθάρισε ότι η ΝΙΚΗ αναγνωρίζει τις θετικές προσθήκες και θα στηρίξει τις ρυθμίσεις που κινεί προς τη σωστή κατεύθυνση, επιμένοντας στα σοβαρά κενά που παραμένουν για τους οφειλέτες.