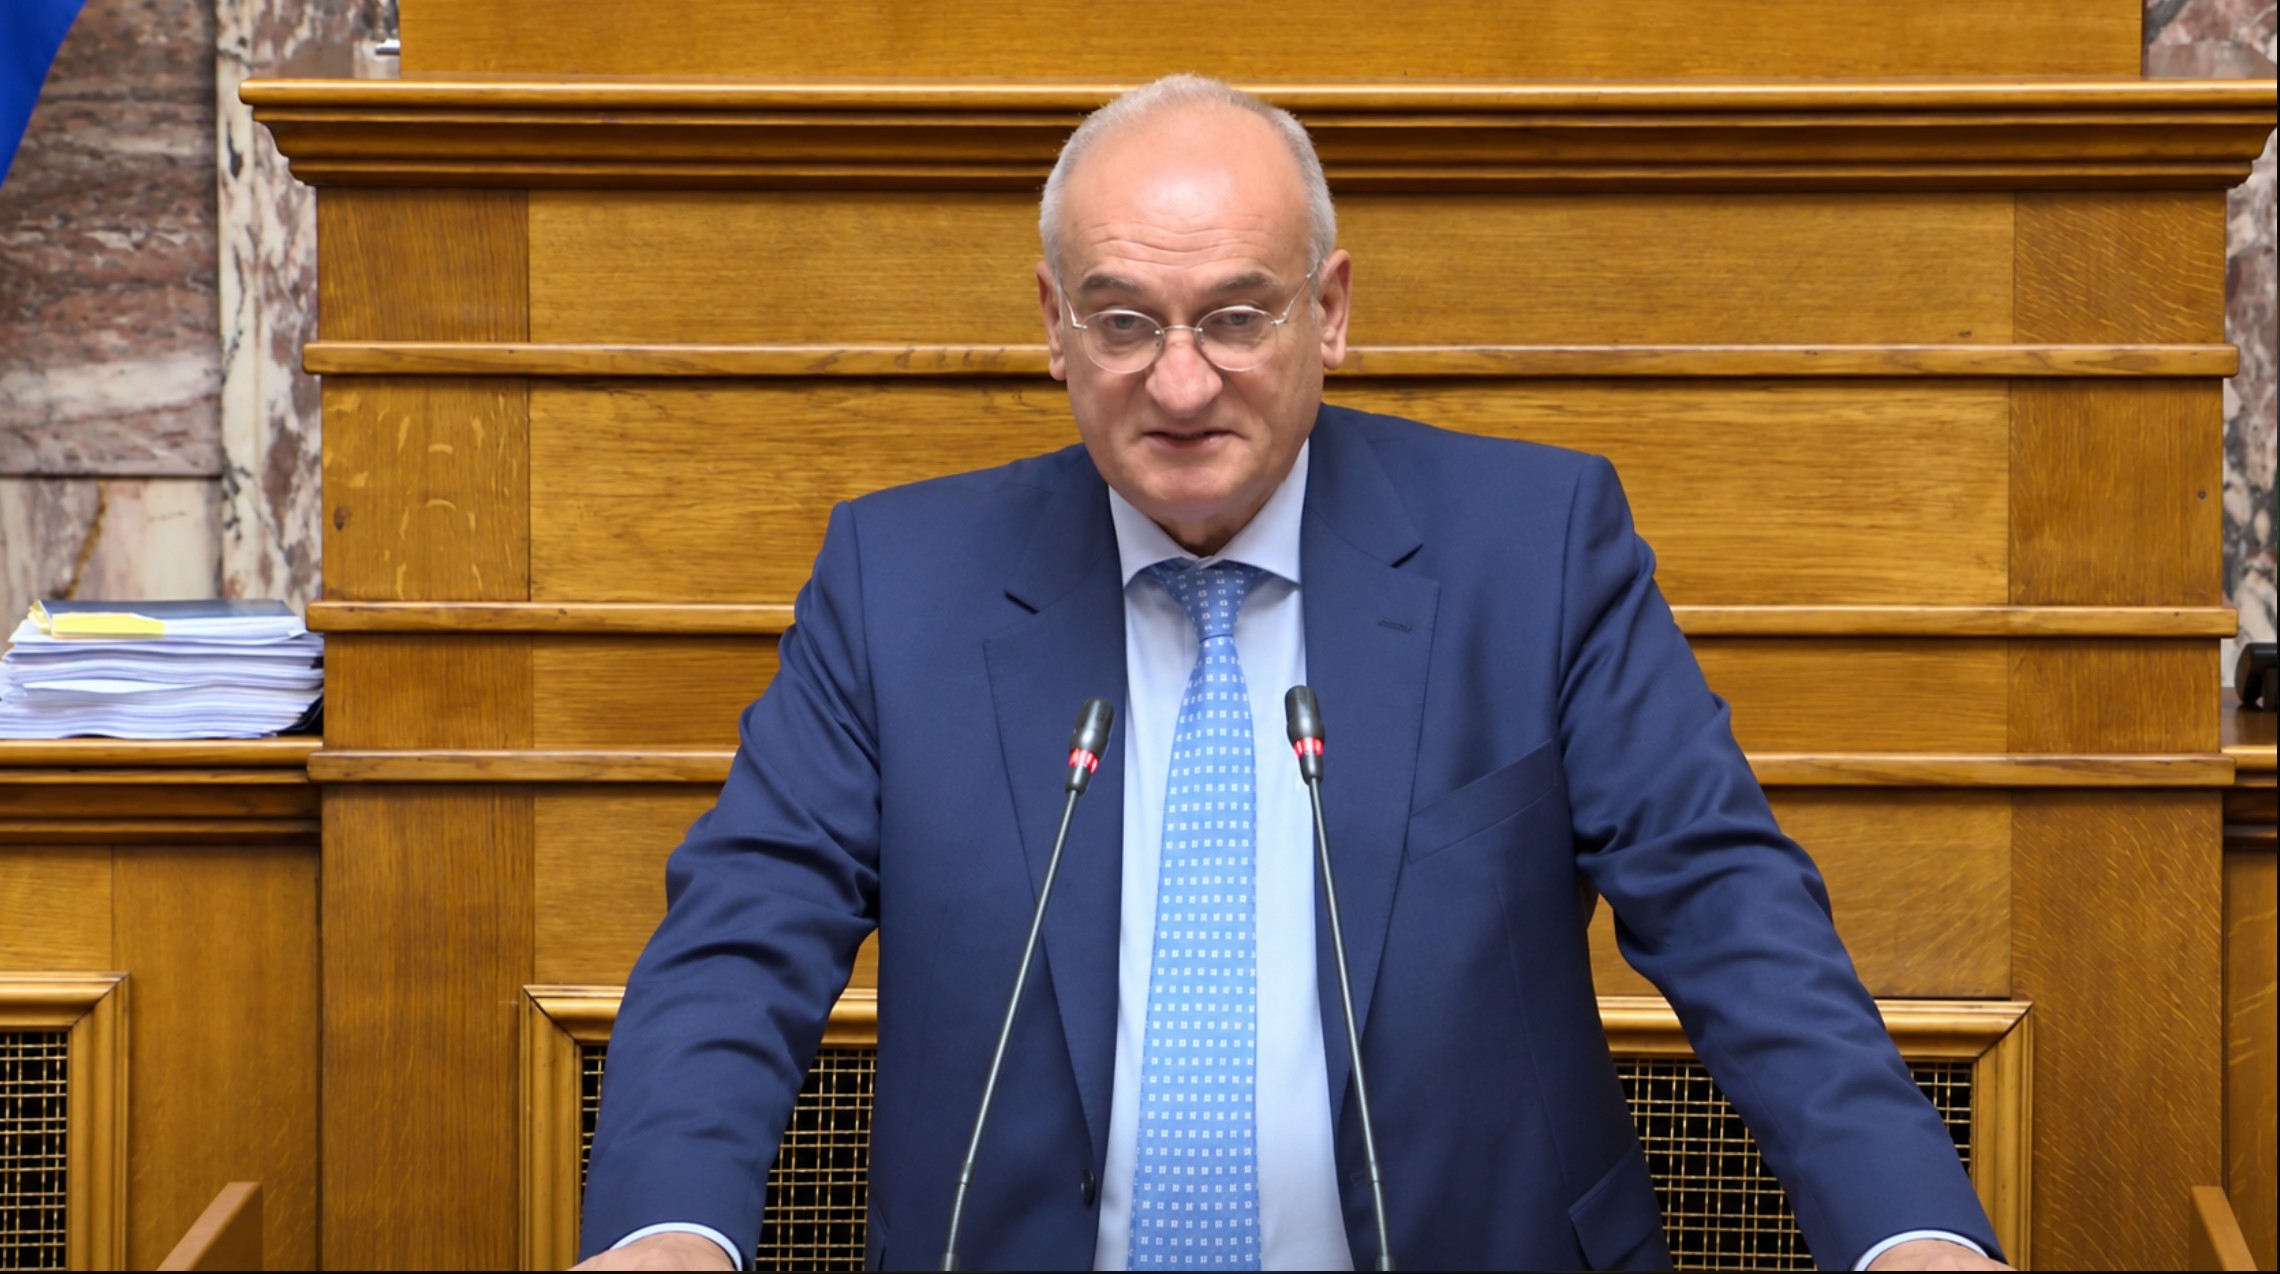
Σφοδρή κριτική στις κρίσιμες ρυθμίσεις του νομοσχεδίου για τους servicers, τις οφειλές, τους πλειστηριασμούς και τα κρυπτοστοιχεία άσκησε ο βουλευτής Β2 Δυτικού Τομέα Αθηνών της ΝΙΚΗΣ, Ανδρέας Βορύλλας, κατά τη 2η και την 3η συνεδρίαση της Διαρκούς Επιτροπής Οικονομικών Υποθέσεων, επιμένοντας ότι η προστασία του οφειλέτη πρέπει να αποδεικνύεται στην πράξη και να συνοδεύεται από ουσιαστικούς ελέγχους στους servicers.
Κατά την ακρόαση των εξωκοινοβουλευτικών φορέων, ο κ. Βορύλλας έθεσε ευθέως το ζήτημα της πραγματικής δυνατότητας των νοικοκυριών να ανταποκριθούν στη νέα διμερή διαδικασία ρύθμισης. Απευθυνόμενος στις εκπροσώπους των καταναλωτών και των δανειοληπτών, ρώτησε αν μπορεί να υπάρξει βιώσιμη λύση «σε νοικοκυριά με πραγματική αδυναμία πληρωμής», όταν προβλέπεται προκαταβολή έως 15% και περιορισμός της δυνατότητας νέας προσφυγής στον εξωδικαστικό μηχανισμό για τα ίδια ποσά μετά από αθέτηση.
Ζήτησε συγκεκριμένες δικλίδες για περιπτώσεις ανεργίας, σοβαρής ασθένειας και ουσιώδους μείωσης εισοδήματος. Στο ίδιο πλαίσιο επανέφερε την πρόταση νόμου της ΝΙΚΗΣ για δικαίωμα προτίμησης του δανειολήπτη πριν από τη μεταβίβαση μη εξυπηρετούμενης απαίτησης. Όπως τόνισε, ο οφειλέτης πρέπει να έχει τη δυνατότητα οριστικής εξόφλησης με οικονομικά ισοδύναμους όρους προς την προσφορά τρίτου, με ανεξάρτητη αποτίμηση και προσωρινή εξαίρεση μόνο της συγκεκριμένης απαίτησης από το χαρτοφυλάκιο.
Ο βουλευτής της ΝΙΚΗΣ άνοιξε παράλληλα το ζήτημα του πραγματικού ελέγχου των εταιρειών διαχείρισης. Απευθυνόμενος στον εκπρόσωπο της Τράπεζας της Ελλάδος, ζήτησε συγκεντρωτικά στοιχεία της τελευταίας τριετίας για τους εποπτικούς ελέγχους στους servicers, τις παραβάσεις που διαπιστώθηκαν και τις κυρώσεις ή τα διορθωτικά μέτρα που επιβλήθηκαν. Έθεσε επίσης το ερώτημα με ποια διαδικασία επαληθεύεται η ουσιαστική συμμόρφωση των εταιρειών και ποιο ακριβώς κενό του σημερινού εποπτικού πλαισίου καλύπτει το νέο νομοσχέδιο.
Ανάλογη ήταν η παρέμβασή του για τα κρυπτοστοιχεία. Ρώτησε πώς θα αποδεικνύεται το πραγματικό κόστος κτήσης όταν ένα παλαιό ανταλλακτήριο έχει κλείσει ή δεν παρέχει πλήρες ιστορικό συναλλαγών και ζήτησε να αξιοποιούνται συνδυαστικά τραπεζικές κινήσεις και στοιχεία του κατανεμημένου καθολικού. Παράλληλα, κάλεσε την Επιτροπή Κεφαλαιαγοράς να αποσαφηνίσει εάν διαθέτει το εξειδικευμένο προσωπικό και τα τεχνικά εργαλεία για τον εντοπισμό μη αδειοδοτημένων παρόχων και παραπλανητικών πρακτικών.
Στην τρίτη συνεδρίαση ο Ανδρέας Βορύλλας πέρασε σε αναλυτική κριτική των άρθρων. Για τον ανεξάρτητο διαχειριστικό έλεγχο ζήτησε σαφές αντικείμενο, πραγματική ανεξαρτησία του ελεγκτή και υποχρεωτική παρακολούθηση των ευρημάτων. Πρότεινε ακόμη επέκταση του ελέγχου στις πέντε προηγούμενες χρήσεις και σε μεγάλα χαρτοφυλάκια χωρίς δημόσια εγγύηση, με συγκεκριμένες προθεσμίες διορθώσεων και ενημέρωση των αρμόδιων εποπτικών αρχών.
Για τις μεταβιβάσεις απαιτήσεων επανέλαβε με έμφαση: «Ζητούμε προηγούμενο δικαίωμα προτίμησης, όπως προβλέπει η πρόταση νόμου της ΝΙΚΗΣ». Πρότεινε ατομική ενημέρωση φυσικών προσώπων και πολύ μικρών επιχειρήσεων πριν από τη μεταβίβαση του χρέους, 60 ημέρες για την άσκηση του δικαιώματος και άλλες 60 για την εξόφληση μετά τον οριστικό προσδιορισμό του τιμήματος.
Ιδιαίτερη βαρύτητα έδωσε στην ενημέρωση του οφειλέτη. Ζήτησε πλήρη εικόνα της οφειλής, με κίνηση λογαριασμού, καταλογισμό πληρωμών, είσπραξη εξασφαλίσεων, ανασύμβαση, εκτελεστό τίτλο και ενημέρωση εγγυητών. Για την επανέναρξη της τοκοφορίας ζήτησε σαφές βάρος απόδειξης στον διαχειριστή και γρήγορη διαδικασία αμφισβήτησης της πληρότητας των στοιχείων.
Στο άρθρο 14 επέμεινε στον αυστηρό έλεγχο του επανυπολογισμού των απαιτήσεων. Ζήτησε τυποποιημένο φύλλο υπολογισμού, αποκλεισμό κρυφών κεφαλαιοποιήσεων και άμεση γνωστοποίηση του νέου υπολοίπου στον οφειλέτη, με διακριτή παρουσίαση αρχικού κεφαλαίου, καταβολών, επιτρεπόμενων τόκων και εξόδων. Υπογράμμισε επίσης ότι πρέπει να διατηρούνται οι αξιώσεις για αυτοτελώς παράνομες χρεώσεις.
Στις ρυθμίσεις για την προστασία ενεργών διακανονισμών ήταν ακόμη πιο κατηγορηματικός. «Ζητούμε προστασία πριν επέλθει η απώλεια», τόνισε, ζητώντας ταχεία δικαστική διαδικασία όταν επίκειται πλειστηριασμός κύριας κατοικίας. Η προστασία, όπως είπε, πρέπει να καλύπτει περιπτώσεις πρόσκαιρης αδυναμίας λόγω σοβαρής ασθένειας ή ανεργίας και να επιτρέπει ουσιαστική επανεξέταση της οικονομικής κατάστασης του οφειλέτη.
Στο άρθρο 17 στάθηκε και στον τρόπο με τον οποίο θα κοινοποιείται η πρόταση πριν από τον πλειστηριασμό μέσω ηλεκτρονικής πλατφόρμας. Ζήτησε αποδεδειγμένη ενημέρωση του οφειλέτη, πρόβλεψη για πολίτες χωρίς επαρκείς ψηφιακές δεξιότητες και δυνατότητα επανεξέτασης όταν μεταβάλλονται ουσιωδώς οι οικονομικές ή οικογενειακές συνθήκες. Παράλληλα, έθεσε θέμα αύξησης της ελάχιστης προθεσμίας των πέντε εργάσιμων ημερών πριν από τον πλειστηριασμό, ώστε να υπάρχει πραγματικός χρόνος δικαστικής αντίδρασης.
Στο επίμαχο πλαφόν προκαταβολής έως 15%, ο κ. Βορύλλας αμφισβήτησε ευθέως εάν το ποσοστό ανταποκρίνεται στις πραγματικές αντοχές των νοικοκυριών. «Η προκαταβολή έως 15% δεν ανταποκρίνεται στην πραγματική εικόνα των δανειοληπτών», σημείωσε, παραπέμποντας στην εικόνα που παρουσιάστηκε στη συζήτηση για πολίτες με εξαιρετικά περιορισμένα διαθέσιμα ποσά στους λογαριασμούς τους.
Ακόμη σκληρότερη ήταν η τοποθέτησή του για τη δυνατότητα καταγγελίας ρύθμισης όταν η καθυστέρηση υπερβαίνει τις τρεις δόσεις. Ζήτησε την απόσυρση της σχετικής ρύθμισης, υποστηρίζοντας ότι ανοίγει τον δρόμο για αναβίωση απαιτήσεων και ταχύτερη εκποίηση περιουσίας. Παράλληλα, ζήτησε εξαίρεση από τους περιορισμούς νέας προσφυγής στον εξωδικαστικό όταν προκύπτουν ανεργία ή ασθένεια χωρίς υπαιτιότητα του οφειλέτη.
Για τις 120 δόσεις αναγνώρισε ότι πρόκειται για θέση που η ΝΙΚΗ έχει υποστηρίξει διαχρονικά, έστρεψε την κριτική του στο κόστος της ρύθμισης. «Το επιτόκιο είναι απαγορευτικό για τον Έλληνα πολίτη», ανέφερε, ζητώντας πιο προσιτό επιτόκιο, μερική ή ολική διαγραφή προσαυξήσεων και όρους που να επιτρέπουν πραγματική τήρηση της ρύθμισης.
Στις διατάξεις για οφειλές με εγγύηση του Δημοσίου και της Ελληνικής Αναπτυξιακής Τράπεζας ζήτησε ενιαία διοικητική εφαρμογή και αιτιολογημένη απάντηση σε κάθε ενδιαφερόμενο, ώστε οι νέες δυνατότητες να εφαρμόζονται χωρίς εμπλοκές από ελλιπείς φακέλους ή αλληλοεπικάλυψη αρμοδιοτήτων. Για τους πλειστηριασμούς κύριας κατοικίας ζήτησε ρήτρα αναλογικότητας, εξέταση άλλων διαθέσιμων μέσων είσπραξης και έγκαιρη πρόσβαση στη δικαστική προστασία.
Στο μέτωπο των ακινήτων ζήτησε επίσημη απογραφή της πραγματικής κυριότητας και κατάστασης των περίπου 15.000 κατοικιών που αναφέρονται σε εκτιμήσεις της αγοράς, ώστε να αποφεύγονται διπλές καταμετρήσεις και ασαφείς αναφορές. Πρότεινε πραγματικό χρονικό περιθώριο διάθεσης των διαθέσιμων κατοικιών και κίνητρα ανακαίνισης συνδεδεμένα με δεσμεύσεις για προσιτό ενοίκιο.
Για τα κρυπτοστοιχεία, ο βουλευτής της ΝΙΚΗΣ χαρακτήρισε τη φορολόγηση των πραγματικών κερδών πάγιο αίτημα του κόμματος, ζητώντας παράλληλα καθαρούς και εφαρμόσιμους κανόνες. Έθεσε ζητήματα μέσης τιμής κτήσης σε παλαιά ανταλλακτήρια, τεχνικών μεταφορών μεταξύ πορτοφολιών του ίδιου προσώπου, αναγνώρισης αποδεδειγμένων οριστικών απωλειών και αποφυγής διπλής φορολόγησης της ίδιας αξίας.
Η παρέμβασή του επεκτάθηκε στη λογιστική μεταρρύθμιση της Γενικής Κυβέρνησης, στην τραπεζική εποπτεία, στην επαρκή στελέχωση της Επιτροπής Κεφαλαιαγοράς, στη χρηματοδότηση των ΕΛΤΑ, στη μοναστηριακή περιουσία και στις διοικητικές προϋποθέσεις για τους αγρότες. Κοινός άξονας των τοποθετήσεών του ήταν η απαίτηση για ελέγχους που παράγουν αποτέλεσμα, σαφείς ευθύνες και έγκαιρη προστασία του πολίτη.
Με τις παρεμβάσεις του στη 2η και 3η συνεδρίαση, ο Ανδρέας Βορύλλας παρουσίασε τη θέση της ΝΙΚΗΣ για ουσιαστικό δικαίωμα του δανειολήπτη απέναντι στα funds, πραγματική δυνατότητα ρύθμισης, προστασία της κύριας κατοικίας, αυστηρή εποπτεία των servicers και κανόνες με σαφή εφαρμογή. «Η Τράπεζα της Ελλάδος δεν επιλύει προσωπικές διαφορές», υπενθύμισε, ζητώντας «προσιτή και γρήγορη διαδρομή προστασίας με παρακολούθηση της αποκατάστασης του πολίτη».
Ιδιαίτερη βαρύτητα απέκτησε η παρέμβαση του Ανδρέα Βορύλλα στο άρθρο 23, το οποίο προέβλεπε ότι η σύμβαση ρύθμισης οφειλής θα μπορούσε να αποτελεί εκτελεστό τίτλο. Ο βουλευτής της ΝΙΚΗΣ ζήτησε ευθέως την απόσυρσή του, προειδοποιώντας για τις συνέπειες που θα μπορούσε να έχει για τους δανειολήπτες. «Ζητούμε την απόσυρση του άρθρου 23, γιατί εξυπηρετεί μόνο funds και fast-track διαδικασίες για εκποίηση των περιουσιών», ανέφερε χαρακτηριστικά. Μετά την παρέμβασή του στην Επιτροπή, η επίμαχη διάταξη αποσύρθηκε, εξέλιξη που προσέδωσε ιδιαίτερη πολιτική βαρύτητα στην τοποθέτησή του για την προστασία των οφειλετών και τον περιορισμό των δυνατοτήτων ταχείας αναγκαστικής εκτέλεσης.