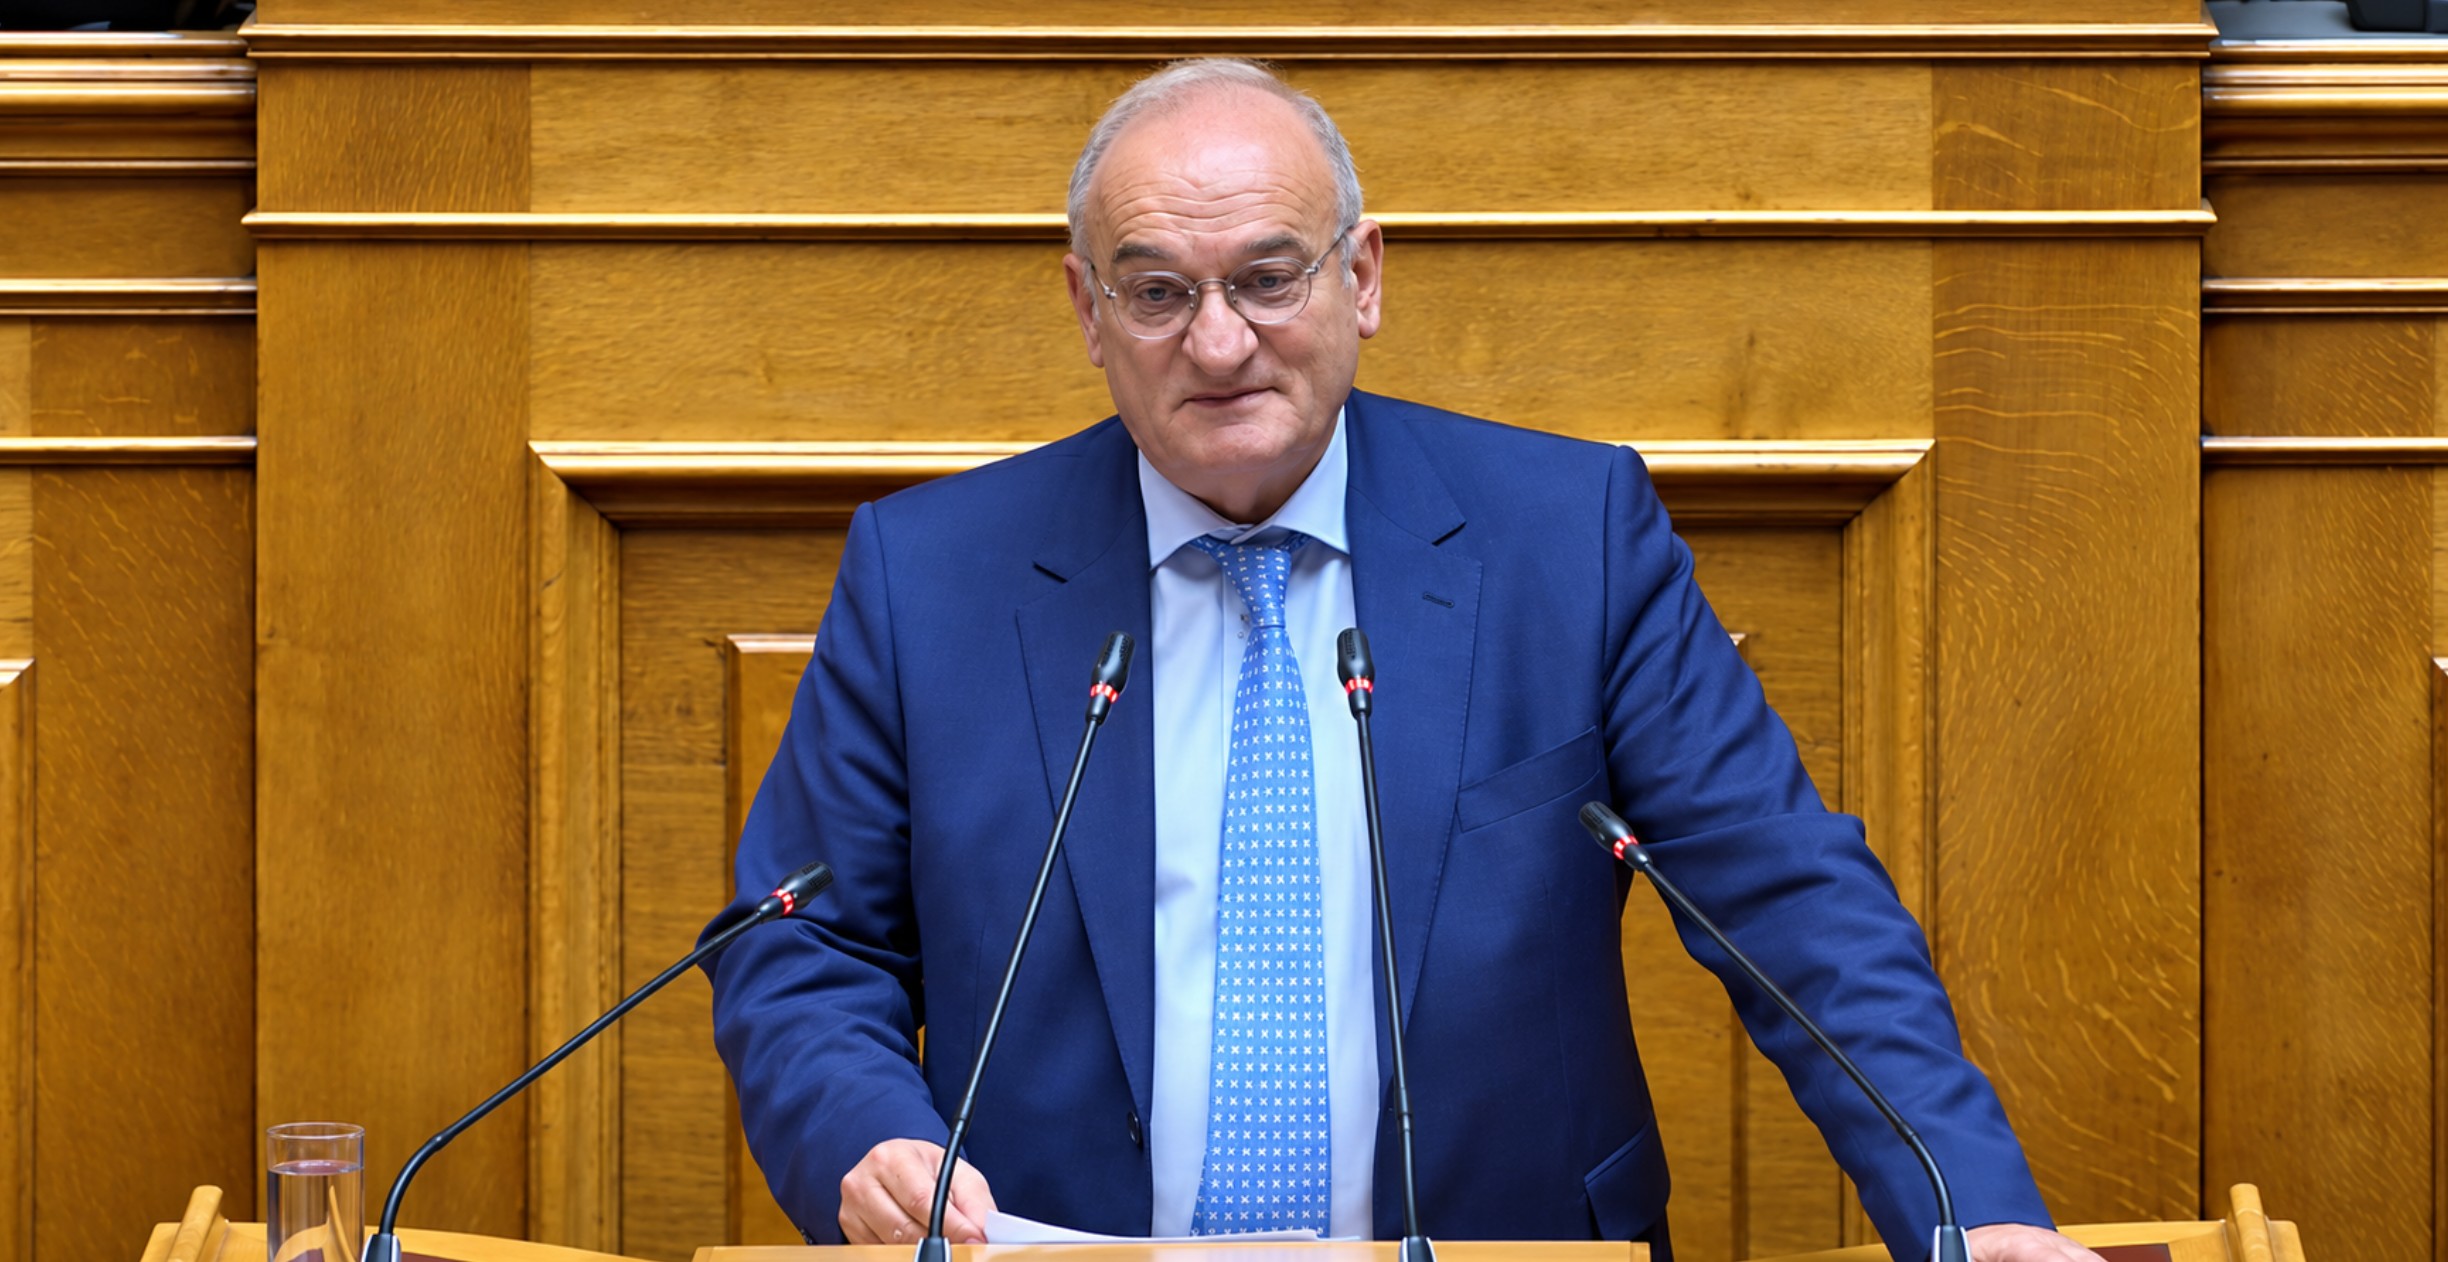
Με μία ευθεία πολιτική παρέμβαση για τα κόκκινα δάνεια, τα funds, τους servicers και την προστασία της περιουσίας των πολιτών, ο βουλευτής Β2 Δυτικού Τομέα Αθηνών της ΝΙΚΗΣ, Ανδρέας Βορύλλας, έφερε στην Ολομέλεια της Βουλής μια συγκεκριμένη νομοθετική πρόταση που βάζει στο επίκεντρο τον ίδιο τον δανειολήπτη πριν η απαίτησή του περάσει στα χέρια επενδυτικών κεφαλαίων.
Ο βουλευτής της ΝΙΚΗΣ έθεσε από την αρχή το ερώτημα που η κυβέρνηση καλείται να απαντήσει: «Όταν μια τράπεζα είναι διατεθειμένη να μεταβιβάσει μία μη εξυπηρετούμενη απαίτηση σε ένα επενδυτικό κεφάλαιο έναντι μειωμένου οικονομικού ανταλλάγματος, γιατί δεν προσφέρει προηγουμένως στον δανειολήπτη τη δυνατότητα να καταβάλει το αντίστοιχο τίμημα και να απαλλαγεί οριστικά από το χρέος του;»
Και συνέχισε με ακόμη πιο σαφή τρόπο: «Γιατί αυτή η οικονομική δυνατότητα να αναγνωρίζεται στον τρίτο επενδυτή και όχι στον ίδιο τον άνθρωπο που βαρύνεται με την οφειλή και αποδεδειγμένα δεν ήταν στρατηγικός κακοπληρωτής;»
Η ΝΙΚΗ, όπως υπενθύμισε, είχε αναλάβει σχετική κοινοβουλευτική πρωτοβουλία ήδη από τον Μάιο του 2024. Η νέα πρόταση προχωρά ένα βήμα παραπέρα, θεσπίζοντας πραγματικό και δικαστικά προστατευόμενο δικαίωμα προτίμησης του δανειολήπτη πριν από οποιαδήποτε μεταβίβαση της απαίτησης.
Σύμφωνα με την πρόταση, ο οφειλέτης θα πρέπει να ενημερώνεται για το οικονομικό αντάλλαγμα που ο πιστωτής είναι διατεθειμένος να αποδεχθεί από ένα fund και να έχει ο ίδιος τη δυνατότητα οριστικής εξόφλησης με οικονομικά ισοδύναμους όρους.
«Δεν ζητούμε να χαριστούν τα δάνεια. Δεν ζητούμε να ζημιωθούν οι τράπεζες. Ζητούμε, πριν η απαίτηση μεταβιβαστεί σε τρίτο, να δοθεί στον ίδιο τον οφειλέτη η δυνατότητα οικονομικής αποκατάστασης», ξεκαθάρισε ο Ανδρέας Βορύλλας.
Η παρέμβασή του στράφηκε στη συνέχεια στο κυβερνητικό αφήγημα περί εξυγίανσης του τραπεζικού συστήματος. Τα μη εξυπηρετούμενα δάνεια στους ισολογισμούς των πιστωτικών ιδρυμάτων είχαν υποχωρήσει τον Δεκέμβριο του 2025, με τον σχετικό δείκτη στο 3,3%, ποσοστό που η Τράπεζα της Ελλάδος χαρακτηρίζει ως το χαμηλότερο από την είσοδο της χώρας στη ζώνη του ευρώ.
Ο κ. Βορύλλας αναγνώρισε τη θετική εξέλιξη για το τραπεζικό σύστημα, έβαλε όμως αμέσως στο τραπέζι την πραγματικότητα που βιώνουν χιλιάδες πολίτες.
«Το δάνειο που φεύγει από τον ισολογισμό μιας τράπεζας δεν εξαφανίζεται από τη ζωή του δανειολήπτη. Εξακολουθεί να αποτελεί απαίτηση και μπορεί, αν δεν υπάρξει ρύθμιση, να οδηγήσει ακόμη και σε αναγκαστική εκτέλεση και πλειστηριασμό», τόνισε.
Και συμπύκνωσε την πολιτική του κριτική σε μία φράση που περιγράφει ολόκληρο το πρόβλημα: «Εξυγιαίνονται οι τραπεζικοί ισολογισμοί χωρίς να εξυγιαίνονται τα οικονομικά των νοικοκυριών».
Ο βουλευτής της ΝΙΚΗΣ έθεσε παράλληλα ζήτημα διαφάνειας στις μεταβιβάσεις απαιτήσεων, επισημαίνοντας ότι τα δάνεια περνούν μέσα από επενδυτικά κεφάλαια, εταιρείες ειδικού σκοπού και εταιρείες διαχείρισης.
«Ποιος είναι ο πραγματικός οικονομικός δικαιούχος; Ποιο είναι το πραγματικό τίμημα της μεταβίβασης; Ποιος τελικά αποκομίζει το οικονομικό όφελος;», ήταν τα ερωτήματα που απηύθυνε.
Η πρόταση της ΝΙΚΗΣ προβλέπει υποχρεωτική γνωστοποίηση του οικονομικού ανταλλάγματος, αντικειμενική αποτίμηση στις μεταβιβάσεις χαρτοφυλακίων και ισχυρότερη εποπτεία, ώστε ο δανειολήπτης να γνωρίζει με ποιους πραγματικούς οικονομικούς όρους άλλαξε χέρια η απαίτησή του.
Στο στόχαστρο της παρέμβασης βρέθηκε και ο «Ηρακλής», μέσω του οποίου χρησιμοποιήθηκαν εγγυήσεις του Ελληνικού Δημοσίου για τιτλοποιήσεις μη εξυπηρετούμενων δανείων. Οι εγγυήσεις αυτές αποτελούν ενδεχόμενες υποχρεώσεις του Δημοσίου, γεγονός που καταγράφεται και στα επίσημα δημοσιονομικά στοιχεία.
Ο Ανδρέας Βορύλλας έθεσε δύο συγκεκριμένα ερωτήματα προς την κυβέρνηση: «Πόσοι δανειολήπτες είχαν πραγματική δυνατότητα οριστικής εξόφλησης πριν από τη μεταβίβαση της απαίτησης; Πόσες βιώσιμες προτάσεις απευθείας διευθέτησης απορρίφθηκαν;»
Για τον ίδιο, η πτώση των κόκκινων δανείων στους τραπεζικούς ισολογισμούς δεν μπορεί να αποτελεί το μοναδικό μέτρο επιτυχίας μιας πολιτικής.
«Η χρηματοπιστωτική σταθερότητα δεν μπορεί να είναι ο μοναδικός δείκτης επιτυχίας. Υπάρχει και η κοινωνία», υπογράμμισε.
Σε αντίθεση με τις κυβερνητικές παρεμβάσεις που ενεργοποιούνται κυρίως στο στάδιο της ρύθμισης και της διαχείρισης, η πρόταση της ΝΙΚΗΣ επιχειρεί να παρέμβει πριν από τη μεταβίβαση του δανείου, δίνοντας στον οφειλέτη την πρώτη δυνατότητα να κλείσει οριστικά την οφειλή του με το τίμημα που θα δεχόταν η τράπεζα από έναν τρίτο επενδυτή.
Ο κ. Βορύλλας στη συνέχεια μετέφερε τη συζήτηση από τους τραπεζικούς δείκτες στην καθημερινότητα των πολιτών.
«Ας μιλήσουμε επιτέλους για τους ανθρώπους πίσω από τους αριθμούς. Για την οικογένεια που φοβάται ότι θα χάσει το σπίτι της. Για τον ηλικιωμένο που κινδυνεύει να χάσει την κατοικία μιας ολόκληρης ζωής. Για τον μικροεπαγγελματία που βλέπει την περιουσία του να απειλείται», ανέφερε.
Και έθεσε ξανά την ουσία της νομοθετικής πρότασης: «Δεν είναι λογικό ένα fund να μπορεί να αποκτήσει μια απαίτηση με σημαντική έκπτωση και ο ίδιος ο οφειλέτης να μην έχει προηγουμένως το δικαίωμα να την εξοφλήσει με οικονομικά ισοδύναμους όρους».
Κατά τον βουλευτή της ΝΙΚΗΣ, αυτό που ζητείται δεν αποτελεί προνομιακή μεταχείριση του οφειλέτη. Είναι η ίδια οικονομική δυνατότητα που το σύστημα είναι ήδη διατεθειμένο να προσφέρει στον τρίτο αγοραστή της απαίτησης.
«Αν ο πιστωτής είναι διατεθειμένος να αποδεχθεί ένα συγκεκριμένο οικονομικό αντάλλαγμα από τρίτο, πρέπει πρώτα να δίνεται η δυνατότητα στον ίδιο τον οφειλέτη να καταβάλει το αντίστοιχο τίμημα. Αυτό δεν είναι χάρη. Είναι οικονομική λογική και κοινωνική δικαιοσύνη», τόνισε.
Ο Ανδρέας Βορύλλας απέρριψε έτσι μια πολιτική που μετρά την επιτυχία αποκλειστικά μέσα από τα στοιχεία των τραπεζών, ζητώντας από την κυβέρνηση να κοιτάξει ποιος πληρώνει τελικά το κοινωνικό κόστος της “εξυγίανσης”.
«Οι τράπεζες μπορούν να εξυγιάνουν τους ισολογισμούς τους. Τα επενδυτικά κεφάλαια μπορούν να επιδιώκουν το νόμιμο κέρδος τους. Η Πολιτεία έχει μία πρόσθετη υποχρέωση: να προστατεύει τον πολίτη και να διασφαλίζει ότι η οικονομική εξυγίανση δεν γίνεται εις βάρος της κοινωνίας», ανέφερε.
Κλείνοντας, σημείωσε ότι η πρόταση νόμου αποτελεί καρπό συνεργασίας με συλλόγους δανειοληπτών και ιδιαίτερα με τον Σύλλογο Δανειοληπτών Βορείου Ελλάδος, φορείς που, όπως είπε, γνωρίζουν από πρώτο χέρι την αγωνία όσων προσπαθούν καθημερινά να προστατεύσουν την κατοικία και την περιουσία τους.
Η τελευταία του φράση ήταν και μία σαφής πολιτική αιχμή για τον τρόπο με τον οποίο νομοθετεί η Πολιτεία:
«Η νομοθέτηση δεν μπορεί να γίνεται μόνο πίσω από κλειστές πόρτες, πάνω σε αριθμούς, πίνακες και τραπεζικούς δείκτες. Οφείλει να αφουγκράζεται την πραγματική κοινωνία και να ακούει τον άνθρωπο που προσπαθεί να ρυθμίσει την οφειλή του».